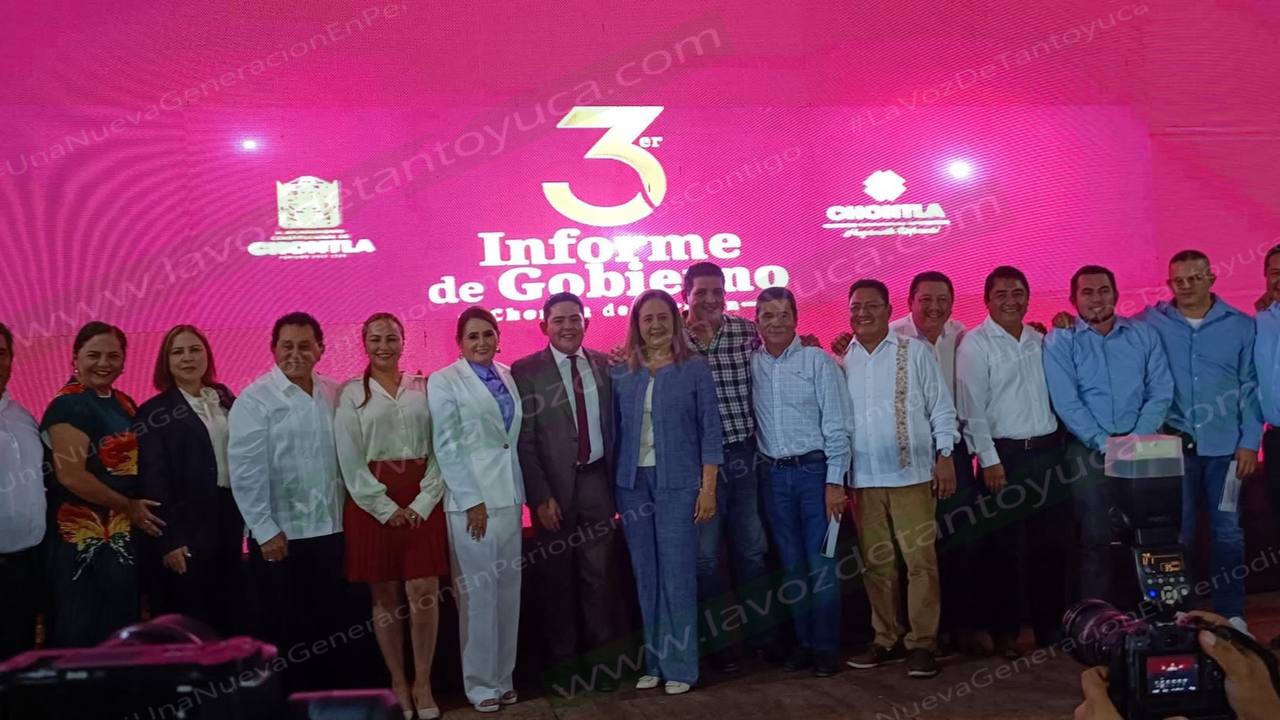
Archivo: tercer informe de gobierno de Chontla, diciembre de 2024. No documenta las observaciones de 2025. Foto: La Voz de Tantoyuca. Contenido tomado de www.lavozdetantoyuca.com.
El Ayuntamiento de Chontla, Veracruz, entregó información sobre sus contratos, pero no logró acreditar ante la Auditoría Superior de la Federación en qué gastó 83.3 millones de pesos de 2025. La revisión de la Tesorería municipal dejó tres pliegos de observaciones: uno por cada fuente de recursos federales cuyo destino no pudo verificar la ASF.
Qué entregó Chontla y qué faltó para acreditar el gasto
En la página 9 del informe individual 2186, la ASF distingue dos tipos de documentos. Por un lado, Chontla aportó información contractual durante la auditoría; por otro, no presentó los registros contables y presupuestales de las erogaciones ni los comprobantes necesarios para justificar el gasto. Un contrato puede indicar qué se acordó comprar o construir. Por sí solo no permite reconstruir cuánto se pagó ni si se recibió lo pactado.
La respuesta del ayuntamiento quedó registrada. De acuerdo con el anexo 2, el municipio remitió el oficio 0030 el 7 de octubre de 2026. Los auditores analizaron la documentación recibida y mantuvieron la observación en la versión definitiva del informe. No fue, por tanto, un caso de silencio absoluto del municipio: hubo una contestación y la ASF explicó por qué no bastaba.
La diferencia entre el dinero asignado y el observado
El anexo 3 permite seguir la cuenta desde su origen. A Chontla le correspondían 83,858,080.84 pesos por tres vías. Tras una retención de 543,130.06 pesos en las participaciones federales, el importe neto transferido quedó en 83,314,950.78 pesos. La retención explica la diferencia entre ambas cantidades; no es una cuarta partida por aclarar.
De la cifra neta, 35,552,822 pesos correspondieron al fondo de infraestructura social municipal; 12,749,610 pesos, al fondo de fortalecimiento municipal, y 35,012,518.78 pesos, a participaciones federales. La ASF revisó el cien por ciento de ese universo seleccionado. Eso no equivale a decir que auditó todo el presupuesto de Chontla, incluidos sus ingresos propios.
El programa anual de auditorías identifica la revisión como una auditoría de cumplimiento. Imagen del Golfo dio a conocer el desglose municipal el 1 de noviembre. El informe federal señala un probable daño; no es una sentencia penal ni identifica a un beneficiario particular del dinero.
Qué administración ejerció los recursos
En 2025 gobernaba Néstor Enrique Sosa Peña. Había llegado a la presidencia municipal por el PRI y después se sumó a Morena. En declaraciones publicadas en enero de 2024 explicó que tomó esa decisión por convicción y negó haber recibido presiones. Su incorporación al partido precedió al ejercicio fiscal revisado.
En su tercer informe municipal, difundido en diciembre de 2024, Sosa Peña había presentado un balance de inversión en calles, drenaje y espacios públicos, según La Voz de Tantoyuca. Ese balance corresponde a otro periodo y no constituye una respuesta a los pliegos sobre 2025.
Como en los expedientes de Tempoal y Pajapan, la cuestión pendiente es documental: qué recursos puede acreditar el municipio y cuáles seguirán observados tras el seguimiento. Los tres pliegos de Chontla proceden de un solo resultado de auditoría, no de tres condenas contra el exalcalde.
Fotografía de archivo del tercer informe municipal de Chontla, diciembre de 2024. No documenta las observaciones de 2025. Foto: La Voz de Tantoyuca. Contenido tomado de www.lavozdetantoyuca.com.
Enrique Muñoz es periodista y editor de Enrique Muñoz News. Su trabajo se enfoca en la cobertura de Tamaulipas, la política nacional y los acontecimientos de interés público en México. En este sitio publica noticias, entrevistas, análisis y opinión.