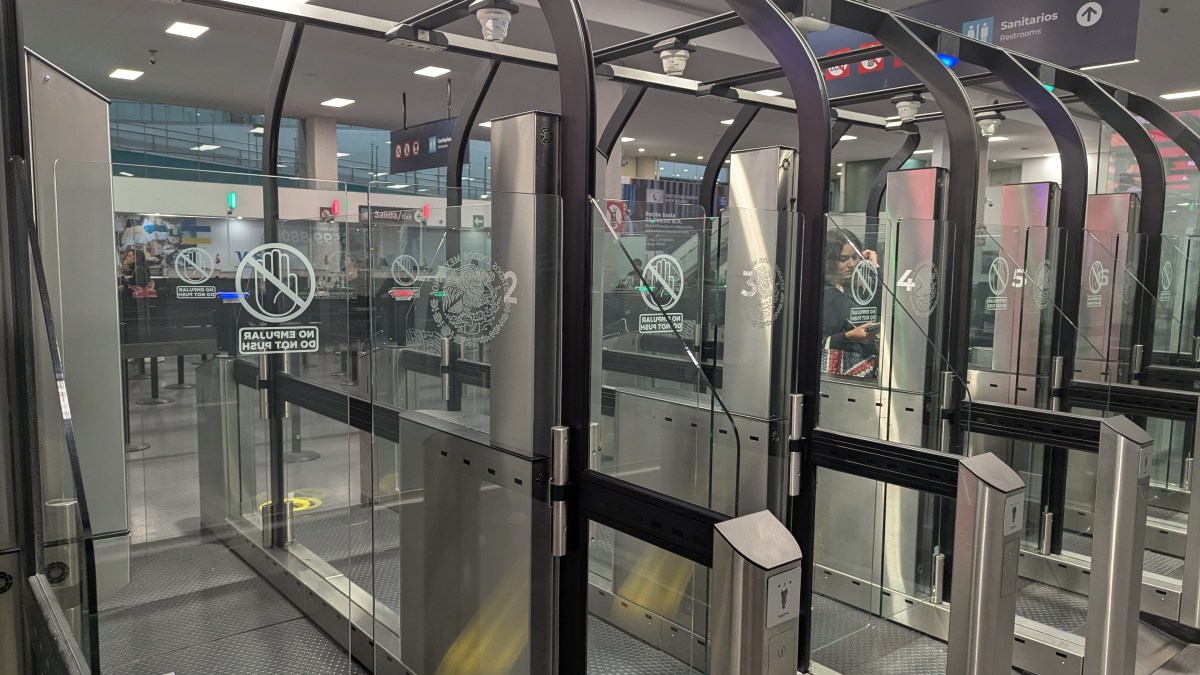
Filtros migratorios autónomos en el AICM. Foto: ProtoplasmaKid / Wikimedia Commons, CC BY-SA 4.0.
Una falla del INM en la supervisión de cobros migratorios a pasajeros aéreos dejó 537.6 millones de pesos sin reportar o enterados fuera de plazo. El hallazgo aparece en la fiscalización federal de 2025 y resulta relevante porque el documento no precisa el ejercicio revisado ni identifica a las aerolíneas involucradas, aunque informa recuperaciones y créditos fiscales.
La falla del INM y los datos que faltan
La Secretaría Anticorrupción y Buen Gobierno revisó ingresos por 31 mil 412.6 millones de pesos generados por servicios migratorios a personas que viajaron por vía aérea. De acuerdo con el Informe de Fiscalización 2025, publicado el 30 de septiembre, las debilidades de supervisión permitieron que 537.6 millones no se reportaran o se enteraran después del plazo correspondiente.
El monto equivale a alrededor de 1.7 por ciento de los ingresos revisados. Sin embargo, la información disponible no señala a qué ejercicio corresponden los recursos ni revela qué aerolíneas incumplieron, dos datos indispensables para evaluar cuánto duró la falla, quién tenía la obligación de enterar el dinero y qué controles dejaron de funcionar.
La revisión publicada por La Jornada precisa que el INM deberá establecer conciliaciones mensuales sistematizadas y un mecanismo para que las aerolíneas comprueben, por medio de la Dirección General de Administración, el entero de los recursos.
Recuperaciones sin una conciliación pública completa
La dependencia reportó 284.1 millones de pesos recuperados a favor de la Tesorería de la Federación. También informó que 399.6 millones en créditos fiscales fueron remitidos al Servicio de Administración Tributaria para su cobro, con actualizaciones y recargos.
Esas dos cifras suman 683.7 millones, una cantidad superior a los 537.6 millones asociados al hallazgo central. El informe difundido públicamente no explica en el mismo apartado cómo se concilian ambos totales ni si las recuperaciones incluyen operaciones adicionales. La diferencia no prueba por sí misma un desvío, pero sí obliga a una aclaración puntual para que la corrección pueda auditarse.
La Secretaría sostiene que las medidas permitieron regularizar ingresos y gestionar créditos fiscales. No obstante, el INM no aparece entre los casos que los órganos internos de control enviaron durante 2025 a las áreas de denuncias e investigaciones. Las observaciones, además, pueden seguir en proceso de aclaración y todavía no equivalen a responsabilidades administrativas definitivas.
En el conjunto de la fiscalización, 57.7 por ciento de los 2 mil 549 hallazgos determinados por los órganos internos de control seguía en proceso de atención al cierre del periodo. Ese rezago dificulta distinguir entre errores corregidos, créditos efectivamente cobrados y posibles irregularidades que deberían ser investigadas.
Para cerrar el caso, el Gobierno federal tendría que publicar la relación de ejercicios revisados, las empresas obligadas a enterar los recursos, los montos efectivamente depositados y el estado de cada crédito fiscal. Sin esa trazabilidad, anunciar recuperaciones no basta para demostrar que la falla del INM quedó resuelta ni que puede evitarse su repetición.
Enrique Muñoz es periodista y editor de Enrique Muñoz News. Su trabajo se enfoca en la cobertura de Tamaulipas, la política nacional y los acontecimientos de interés público en México. En este sitio publica noticias, entrevistas, análisis y opinión.