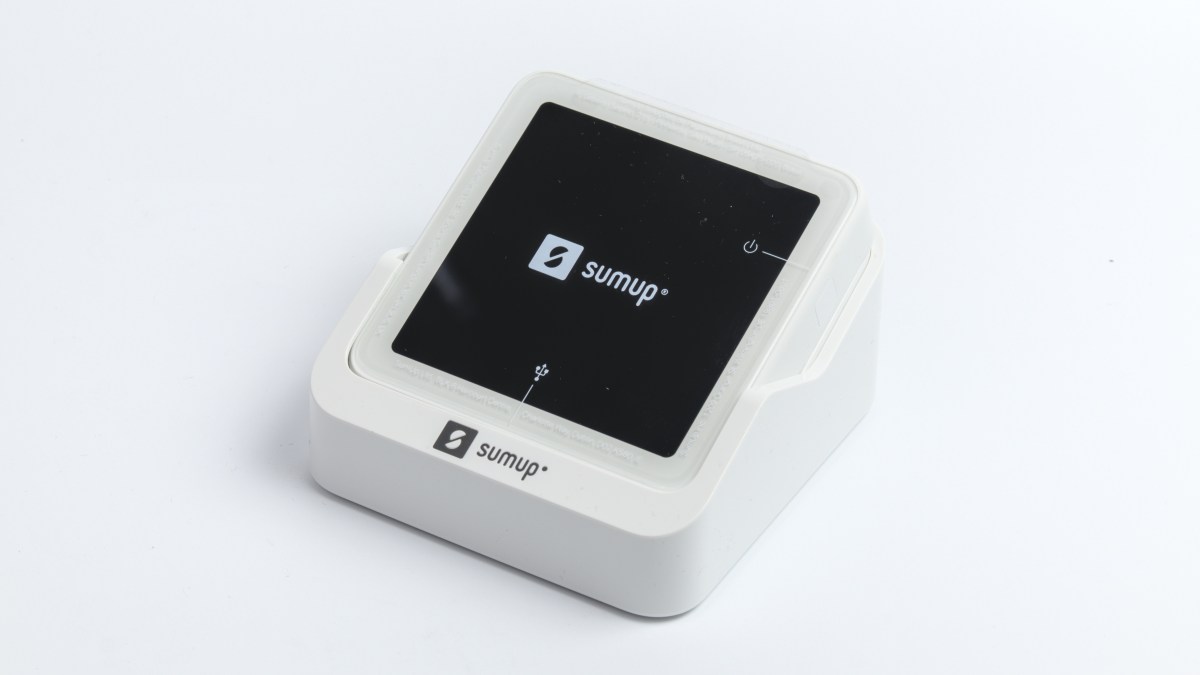
Terminal de pago digital. Foto: -stk/Wikimedia Commons, CC BY-SA 4.0; recorte 16:9.
La Ley de Economía Digital para Pagos Digitales y Electrónicos fue aprobada por el Senado con 72 votos a favor y 34 en contra. La iniciativa del Gobierno federal busca reducir el uso de efectivo y hacer más trazables las operaciones en México, pero su aplicación enfrenta una brecha concreta: 16.9 millones de personas de seis años o más no usaron internet en 2025.
Ley de pagos digitales no prohíbe todo el efectivo
El proyecto no elimina los billetes y monedas en todo el país. Sin embargo, una vez que el Ejecutivo publique el decreto, la Secretaría de Hacienda tendrá 15 días para definir los sectores o actividades donde los medios digitales serían la única forma ordinaria de pago. El arranque se perfila en gasolineras y casetas de peaje, dos servicios de uso masivo.
El dictamen aprobado en el Senado establece una transición gradual y contempla excepciones cuando una contingencia interrumpa los sistemas electrónicos. En esos casos podrían aceptarse efectivo o cheques. La presidenta Claudia Sheinbaum ha defendido la reforma como una vía para facilitar pagos, reducir riesgos asociados al manejo de dinero y mejorar la fiscalización.
La ley también encarga al Banco de México desarrollar herramientas que simplifiquen transferencias, homologar aplicaciones de servicios financieros y ampliar la infraestructura. Plataformas como CoDi y DiMo ya permiten pagos desde teléfonos, pero su adopción todavía está lejos de desplazar al efectivo. Según datos citados por El País, 85.2% de las compras menores a 500 pesos se pagan con billetes o monedas.
La conectividad expone el costo de la transición
La principal objeción no es tecnológica, sino económica y territorial. La ENDUTIH 2025 del Inegi calculó 104.9 millones de usuarios de internet, equivalentes a 86.1% de la población de seis años o más. Eso deja fuera a 16.9 millones, además de hogares con señal inestable o sin dispositivos adecuados.
Para pequeños comercios, aceptar pagos digitales puede abrir acceso a clientes, historial financiero y crédito, pero también implica comisiones, terminales, capacitación y conectividad. La brecha puede ser mayor en micronegocios rurales y entre trabajadores informales. México Evalúa calcula que 52% de los trabajadores informales carece de servicios financieros, frente a 11% de quienes tienen empleo formal.
El problema es especialmente visible en las gasolineras. Un diagnóstico de Petrointelligence citado por El País estima que esas estaciones reciben unos 28 mil 600 millones de pesos mensuales en efectivo. Cerca de un tercio del valor vendido y casi la mitad de las operaciones todavía dependen del dinero físico.
Modernización con reglas pendientes
La discusión ocurre cuando la actividad económica de México muestra una recuperación desigual y el consumo sigue sensible a precios, empleo y crédito. A la vez, la división en el Banco de México sobre el rumbo de las tasas recuerda que digitalizar pagos no sustituye una política de inclusión financiera.
El reto para Hacienda será evitar una obligación uniforme que excluya a quienes no tienen internet, cuenta bancaria o cobertura estable. La ley aún requiere promulgación y reglas sectoriales. La prueba de rendición de cuentas estará en esos lineamientos: plazos realistas, alternativas durante fallas, costos transparentes y mecanismos para impedir que la modernización termine trasladando nuevas cargas a consumidores y pequeños negocios.
Enrique Muñoz es periodista y editor de Enrique Muñoz News. Su trabajo se enfoca en la cobertura de Tamaulipas, la política nacional y los acontecimientos de interés público en México. En este sitio publica noticias, entrevistas, análisis y opinión.