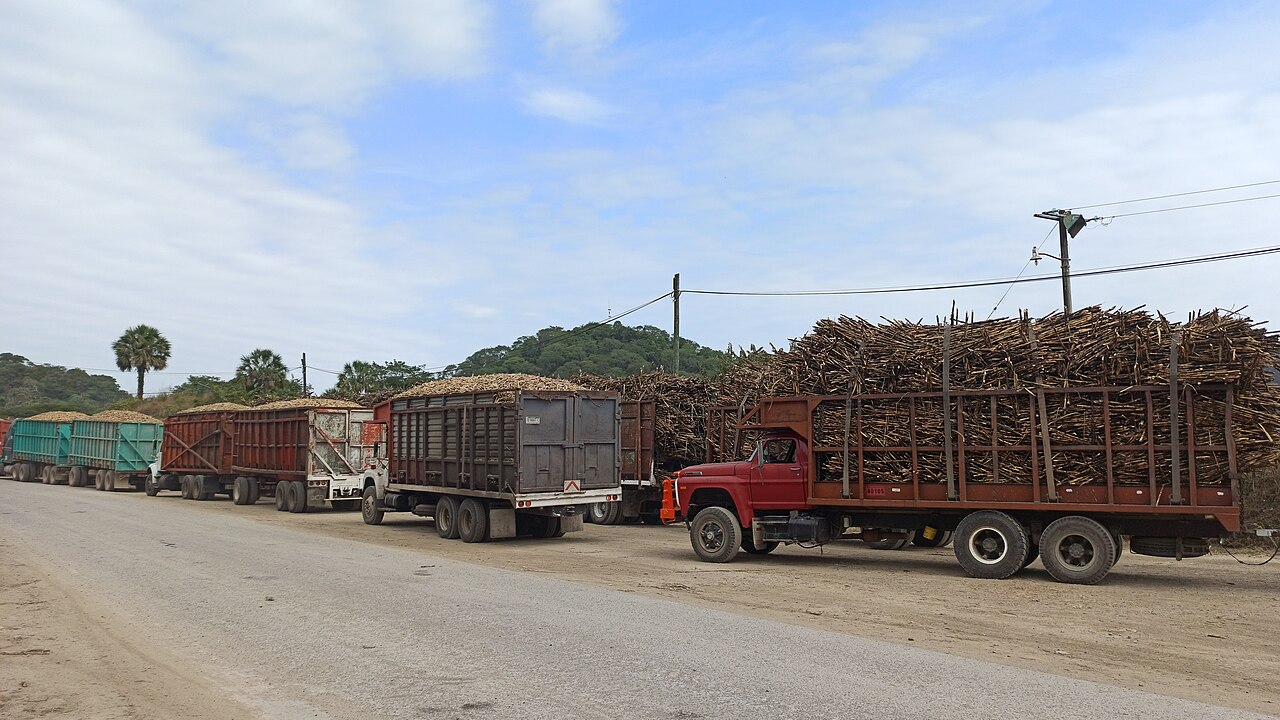
Camiones de carga en Ciudad Valles, San Luis Potosí. Foto: Juan Carlos Fonseca Mata / Wikimedia Commons, CC BY-SA 4.0.
La industria mexicana de vehículos pesados aceleró su producción y sus exportaciones en septiembre, pero el mercado interno no acompañó el repunte. El INEGI reportó 15 mil 181 unidades fabricadas y 12 mil 707 enviadas al extranjero, más del doble que un año antes. En contraste, las ventas al menudeo bajaron 11.3% frente a septiembre de 2025 y acumulan una contracción de 17.5% entre enero y septiembre de 2026.
Vehículos pesados: exportación rebota con fuerza
El Registro Administrativo de la Industria Automotriz de Vehículos Pesados, publicado este 9 de octubre, muestra un crecimiento anual de 121.4% en la producción de septiembre. Las exportaciones avanzaron 144.6%, el mayor incremento del año, mientras las ventas al mayoreo subieron 17.9%, a 2 mil 965 unidades.
Las variaciones anuales son llamativas, pero parten de una base de comparación especialmente baja: en septiembre de 2025 se fabricaron 6 mil 857 vehículos y se exportaron 5 mil 196. La lectura acumulada ofrece un panorama más moderado. Entre enero y septiembre de 2026, la producción creció 10.3%, hasta 117 mil 121 unidades, y la exportación aumentó 12%, a 98 mil 394.
El dinamismo exportador sigue concentrado. Estados Unidos recibió 90 mil 967 unidades durante los primeros nueve meses, equivalentes a 92.5% del total; Canadá representó 4.6% y Colombia 1.9%. Esa integración sostiene a las plantas instaladas en México, pero también deja al sector expuesto a cambios arancelarios, menor demanda estadounidense o nuevas reglas derivadas de la revisión del T-MEC.
La venta interna acumula una caída de 17.5%
La otra cara del reporte está en las compras finales. En septiembre se vendieron 2 mil 980 vehículos pesados al menudeo, 378 menos que un año antes. De enero a septiembre, la comercialización bajó de 30 mil 644 a 25 mil 289 unidades. Es decir, el desplome acumulado fue de 5 mil 355 vehículos.
La diferencia entre mayoreo y menudeo sugiere que el abastecimiento de distribuidores se recupera más rápido que la demanda de empresas transportistas y compradores finales. El dato aparece además en un entorno de creación de empleo todavía insuficiente y de inflación con nuevas presiones alimentarias, dos factores que limitan decisiones de inversión y consumo.
La Asociación Nacional de Productores de Autobuses, Camiones y Tractocamiones ya había advertido que la recuperación mayorista no resolvía la debilidad de la demanda interna. En su balance sectorial de agosto, señaló que la flota mexicana tiene una antigüedad promedio de 19.3 años y pidió financiamiento, incentivos fiscales, esquemas de chatarrización y controles para las unidades usadas importadas.
El reto es convertir exportaciones en inversión doméstica
Los datos no describen una industria en retroceso general: las fábricas producen más y las exportaciones se recuperaron después de las caídas de 2025. Sin embargo, la brecha revela que el crecimiento depende en gran medida del mercado exterior y todavía no se traduce en renovación amplia del transporte nacional.
También hay diferencias entre fabricantes. En el acumulado del año, Freightliner elevó su producción 19.4% e International 9.6%, mientras Kenworth la redujo 28.3% y Mercedes-Benz Autobuses 33.8%. La recuperación, por tanto, no está distribuida de manera uniforme.
Para el Gobierno federal, el desafío será que la política industrial no se mida sólo por unidades exportadas. La caída de 17.5% en ventas finales implica menos renovación de flotas, menor incorporación de tecnologías de seguridad y eficiencia, y presión para pequeños transportistas. El rebote exportador es una señal favorable, pero la demanda interna continúa siendo el eslabón débil del sector.
Enrique Muñoz es periodista y editor de Enrique Muñoz News. Su trabajo se enfoca en la cobertura de Tamaulipas, la política nacional y los acontecimientos de interés público en México. En este sitio publica noticias, entrevistas, análisis y opinión.