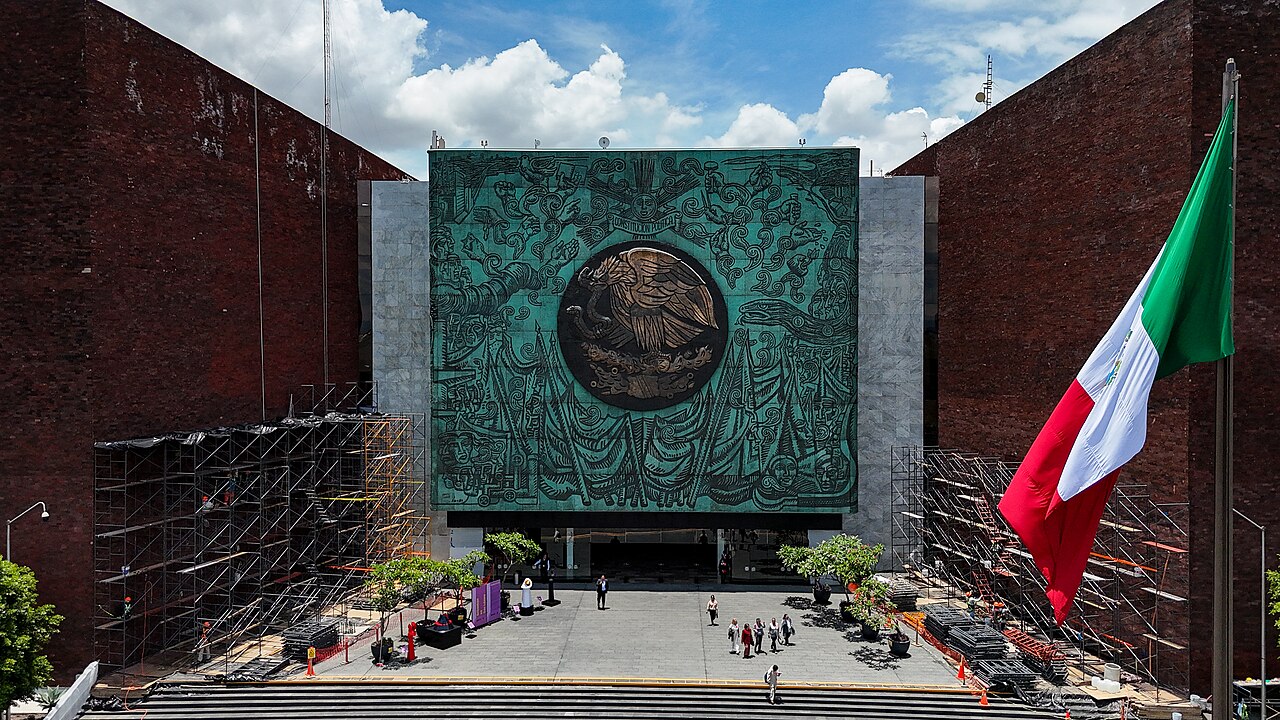
San Lázaro, 2 de julio de 2025. Fotografía de archivo del Congreso; no es el Senado ni corresponde a una declaración de Mier. ProtoplasmaKid / Wikimedia Commons, CC BY-SA 4.0.
Ignacio Mier, coordinador de Morena en el Senado, defendió este domingo 25 de octubre la ley de pagos digitales y negó que vaya a desaparecer el efectivo de todas las compras en México. Su explicación busca responder a los cuestionamientos sobre la reforma, pero no elimina el punto central de la controversia: Hacienda podrá definir en qué actividades se exige pagar electrónicamente.
Mier defiende pagos digitales y rechaza una prohibición general
De acuerdo con la información publicada por La Crónica de Hoy, el legislador sostuvo que la medida está dirigida a combatir al crimen organizado, el lavado de dinero y la evasión, no a perjudicar a los pequeños comercios. Puso como ejemplos las carnicerías, los puestos de dulces, los mercados y las tiendas, donde aseguró que se podrá seguir pagando con billetes y monedas.
Esa es la postura política del coordinador morenista, no un resultado ya medido de la legislación. Afirmar que una reforma dificultará el lavado no demuestra que lo haya reducido: ese efecto tendría que acreditarse con información posterior sobre su aplicación. Tampoco convierte en delincuentes a quienes cuestionan sus mecanismos.
El anuncio de este domingo agrega una defensa pública a una discusión que ya pasó por el Congreso. No equivale a una nueva votación ni a una orden general de dejar de recibir efectivo desde mañana. La diferencia importa para evitar que una controversia legislativa se convierta en instrucciones equivocadas para consumidores y negocios.
La facultad de Hacienda sigue en el centro del debate
La crónica de la aprobación en el Senado documentó 73 votos a favor y 34 en contra el 20 de octubre. La minuta fue enviada al Ejecutivo para su promulgación. Entre quienes rechazaron el proyecto estuvo Ricardo Sheffield, integrante de Morena, por lo que la discrepancia no quedó limitada a los partidos opositores.
El mecanismo descrito permite a Hacienda determinar sectores estratégicos y actividades relevantes en los que los medios digitales podrán ser exclusivos, con condiciones y transición específicas. Por eso, negar una eliminación inmediata y general del efectivo no responde, por sí solo, a las preguntas sobre el alcance de esa facultad.
Carolina Viggiano, del PRI, cuestionó la discrecionalidad de la decisión. Otros legisladores advirtieron sobre costos, conectividad y acceso bancario. Esas son objeciones atribuidas a sus autores, no pruebas de que todos los efectos negativos pronosticados vayan a ocurrir. El seguimiento debe centrarse en las disposiciones que se emitan y en quiénes resulten afectados, no solamente en el intercambio de descalificaciones.
Los datos de inclusión no equivalen a acceso universal
La Encuesta Nacional de Inclusión Financiera 2024 del INEGI, publicada el 13 de marzo de 2025, ofrece una referencia para evaluar la transición. El 76.5 por ciento de las personas de 18 a 70 años tenía al menos un producto financiero formal. El indicador incluye cuentas, créditos, seguros o ahorro para el retiro; no significa que todas esas personas tengan una cuenta disponible para pagar digitalmente.
La proporción con una cuenta de ahorro formal era de 63 por ciento. Entre las mujeres alcanzaba 58.6 por ciento y entre los hombres, 68 por ciento. Son cifras de 2024, no una medición de octubre de 2026, pero muestran por qué acceso a productos financieros y capacidad de realizar cada pago electrónico no deben usarse como sinónimos.
El reto verificable para el Gobierno será explicar con claridad los sectores elegidos, los plazos y las alternativas para quienes no puedan operar por esa vía. La defensa de Mier fija una promesa política; la aplicación deberá mostrar si se cumple sin excluir a consumidores o pequeños negocios.
Foto de archivo: Palacio Legislativo de San Lázaro, una de las sedes del Congreso donde se tramitan las reformas federales; no corresponde a una declaración de Mier ni al edificio del Senado. ProtoplasmaKid / Wikimedia Commons, CC BY-SA 4.0. Toma del 2 de julio de 2025, reducida para web.
Enrique Muñoz es periodista y editor de Enrique Muñoz News. Su trabajo se enfoca en la cobertura de Tamaulipas, la política nacional y los acontecimientos de interés público en México. En este sitio publica noticias, entrevistas, análisis y opinión.