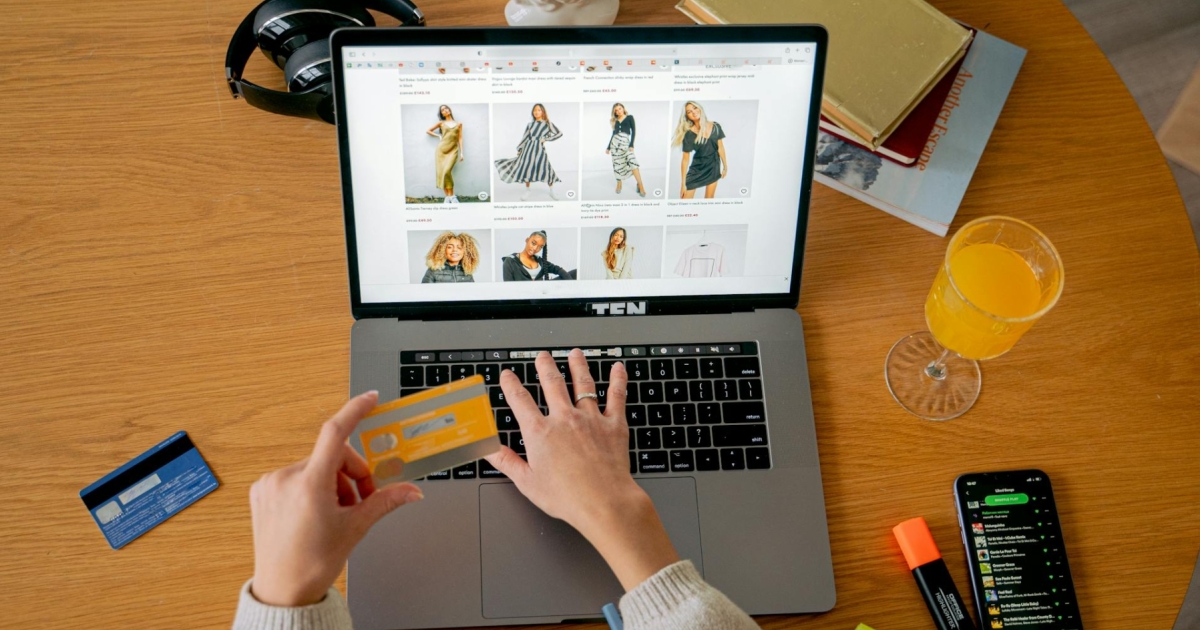
Compra en línea con tarjeta bancaria. Foto: Antoni Shkraba / Pexels.
Grandes bancos internacionales alertaron este 22 de septiembre que los agentes de IA para compras avanzan más rápido que las normas de protección al consumidor. Instituciones como Bank of America, ING y NatWest advierten que estos sistemas pueden manejar datos financieros sensibles, elegir métodos de pago menos seguros o facilitar fraudes, mientras persisten dudas sobre quién responde cuando una operación sale mal.
Agentes de IA para compras amplían los riesgos
Los llamados agentes de comercio pueden buscar productos, comparar precios y, con autorización del usuario, completar una compra. La promesa es reducir pasos y ahorrar tiempo, pero la automatización también traslada decisiones y credenciales a sistemas que todavía operan con reglas desiguales según la plataforma, el banco y el país.
Un reporte de Reuters publicado este martes recoge las advertencias de NatWest, Bank of America, ING, Capital One, Commonwealth Bank of Australia y ASB Bank. Las entidades temen que los agentes manejen información de tarjetas y cuentas sin controles suficientes, conduzcan a servicios de pago con menor protección o hagan más difícil distinguir una operación legítima de una manipulación.
La preocupación llega cuando empresas como OpenAI, Anthropic, Google y Meta impulsan asistentes capaces de actuar en nombre del usuario. El uso ya empieza a crecer: la cadena británica John Lewis informó que las búsquedas originadas por herramientas de IA pasaron de 0.3% a 2.5% en un año. El salto todavía parte de una base pequeña, pero muestra que la compra automatizada dejó de ser una prueba aislada.
El vacío está en la responsabilidad y los datos
La principal pregunta es quién debe asumir el costo si el agente compra un producto equivocado, cae en una estafa o comparte datos con un tercero. Los bancos piden que se informe claramente cuándo interviene una IA, que las decisiones sean explicables y que el consumidor pueda elegir proveedores sin quedar atrapado en una sola plataforma.
También reclaman protección reforzada para información financiera y mecanismos de reclamación comprensibles. El riesgo no es teórico: el Grupo de Acción Financiera Internacional considera que el fraude habilitado por medios digitales ya figura entre las formas delictivas con fines de lucro más extendidas y dañinas del mundo.
La IA puede mejorar la detección de patrones sospechosos, pero también permite automatizar engaños, suplantaciones y mensajes personalizados a gran escala. Por eso, delegar una compra no equivale solamente a compartir una lista de deseos: puede implicar entregar acceso a historial de consumo, ubicación, métodos de pago y preferencias personales.
Qué deben exigir consumidores y reguladores
Antes de autorizar a un agente, el usuario debería conocer qué datos almacena, durante cuánto tiempo y con qué empresas los comparte. También conviene mantener límites de gasto, alertas inmediatas y autenticación adicional para cada operación sensible. La comodidad no elimina la necesidad de confirmar importes, comercios y políticas de devolución.
El debate se conecta con una carrera tecnológica más amplia. Mientras Asia acelera inversiones para sostener la infraestructura de inteligencia artificial —como el nuevo parque de chips de Taiwán—, gobiernos y empresas aún intentan definir controles para los servicios que funcionan sobre esa capacidad de cómputo.
La discusión también alcanza a las familias y a la educación digital. México ya debate límites para el uso de dispositivos en las aulas, como muestra la decisión de restringir celulares en escuelas desde noviembre. La alfabetización tecnológica deberá incluir ahora no sólo el uso de pantallas, sino la comprensión de qué puede hacer un agente autónomo con el dinero y los datos de una persona.
Los bancos no plantean frenar por completo las compras asistidas por IA. Su demanda central es que la innovación llegue acompañada de transparencia, reglas de responsabilidad y opciones reales de control. Sin esas salvaguardas, la promesa de una compra más rápida podría convertirse en una vía más eficiente para el fraude.
Enrique Muñoz es periodista y editor de Enrique Muñoz News. Su trabajo se enfoca en la cobertura de Tamaulipas, la política nacional y los acontecimientos de interés público en México. En este sitio publica noticias, entrevistas, análisis y opinión.