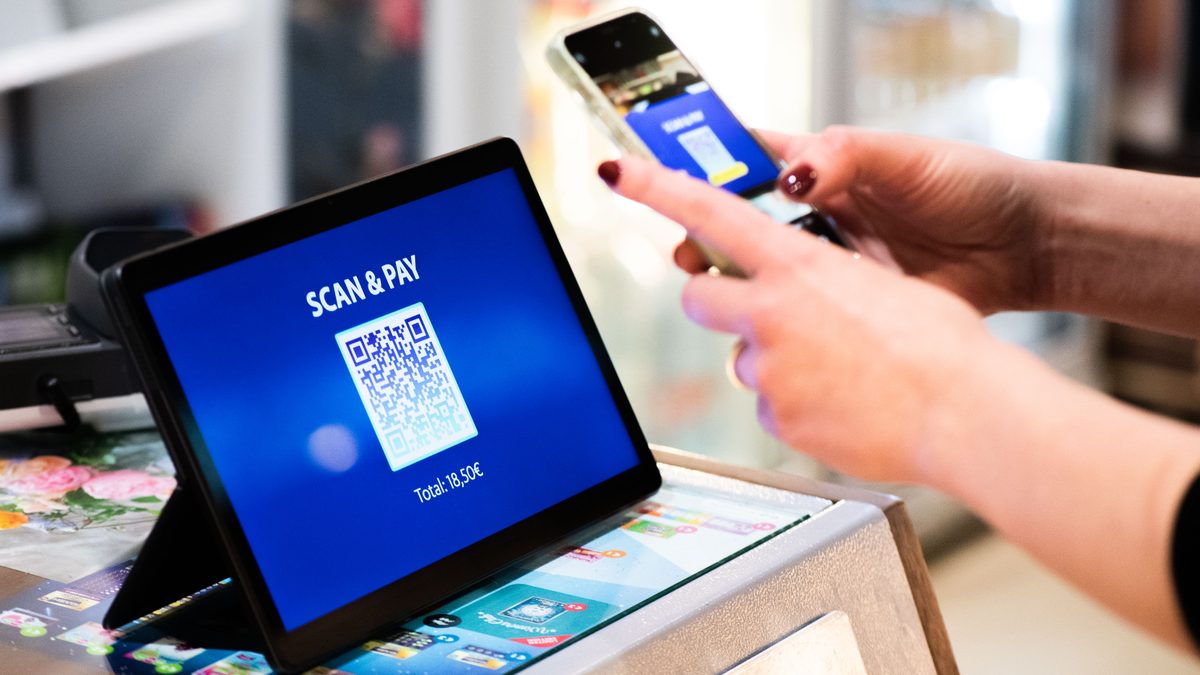
Pago digital mediante código QR. Foto: Unión Europea / Bogdan Hoyaux, vía Wikimedia Commons (CC BY 4.0).
El Gobierno federal presentó los alcances de la Ley de Economía Digital, una iniciativa que busca acelerar los pagos por celular mediante SPEI y CoDi, reducir gradualmente el efectivo y ampliar la inclusión financiera. El proyecto promete operaciones sin comisión, pero su éxito dependerá de la conectividad, la bancarización y los costos de adaptación que enfrenten los pequeños comercios.
Qué propone la Ley de Economía Digital
La presidenta Claudia Sheinbaum y el titular de la Agencia de Transformación Digital y Telecomunicaciones, José Antonio Peña Merino, explicaron el 24 de septiembre que la propuesta pretende simplificar cobros y pagos mediante códigos QR desde las aplicaciones de las instituciones financieras. El plan aprovecha infraestructura ya existente: el Sistema de Pagos Electrónicos Interbancarios (SPEI) y Cobro Digital (CoDi).
De acuerdo con la presentación oficial de Presidencia, los comercios podrían recibir el dinero de inmediato y sin comisiones en las operaciones realizadas por esos sistemas. El Banco de México confirma que CoDi opera las 24 horas, utiliza códigos QR o tecnología NFC y requiere una cuenta financiera, una aplicación y conexión a internet.
La iniciativa también ordenaría a autoridades federales, estatales y municipales habilitar pagos electrónicos para trámites y servicios. El Sistema de Información Legislativa señala que, si una contingencia impide recibirlos, deberá mantenerse la opción de pagar en efectivo o con cheque. Esa salvedad contradice la idea de una desaparición inmediata del efectivo.
La brecha de conectividad limita la promesa
El propio Peña Merino reconoció que 85% de las operaciones menores a 500 pesos todavía se realizan en efectivo. La meta oficial es que durante el primer año la adopción digital alcance 50%, mientras las instituciones financieras tendrían hasta diciembre para implementar las capacidades necesarias y el cobro con CoDi comenzaría a generalizarse desde la primera quincena de noviembre.
El calendario es ambicioso porque una ley no resuelve por sí sola la cobertura irregular de internet, la falta de teléfonos adecuados, la desconfianza frente a fraudes ni el acceso limitado a cuentas bancarias. La transición tampoco ocurre aislada: el costo del crédito sigue condicionado por decisiones monetarias en México y Estados Unidos, como mostró el reciente análisis sobre las alzas de la Reserva Federal y el crédito en México.
La trazabilidad de las operaciones puede mejorar la seguridad y facilitar historial financiero para acceder a préstamos. Sin embargo, también exige reglas claras sobre protección de datos, atención de fallas, reversos, suplantación de identidad y responsabilidad cuando una transferencia no se acredita. Hasta ahora, la presentación pública enfatizó beneficios y plazos, pero dejó pendientes detalles operativos que el Congreso deberá precisar.
Costos y obligaciones para pequeños comercios
La Canaco de la Ciudad de México respaldó la digitalización, aunque pidió que no perjudique a las micro, pequeñas y medianas empresas. Su advertencia es concreta: aceptar pagos electrónicos no puede convertirse en una carga adicional por conectividad, equipos, cuentas o comisiones indirectas que reduzcan márgenes ya estrechos.
CoDi no cobra comisión por transacción, pero el costo total para un negocio puede incluir datos móviles, dispositivos, capacitación, conciliación contable y soporte técnico. Además, la formalización que promueve el Ejecutivo implica obligaciones fiscales y administrativas que deben explicarse con precisión. La experiencia reciente muestra que los anuncios económicos requieren especificar sectores, plazos y mecanismos para que puedan evaluarse, como ocurrió con la propuesta de aumentar compras a Estados Unidos sin revelar sectores.
La Ley de Economía Digital puede reducir el manejo de efectivo y ampliar opciones de pago, pero su prueba real no será el número de códigos QR instalados. El indicador decisivo será cuántos comercios adoptan el sistema sin elevar precios, cuántas personas acceden a una cuenta útil y qué tan rápido responde la autoridad ante fallas y fraudes. El Congreso tiene la responsabilidad de convertir una promesa tecnológica en reglas medibles y exigibles.
Enrique Muñoz es periodista y editor de Enrique Muñoz News. Su trabajo se enfoca en la cobertura de Tamaulipas, la política nacional y los acontecimientos de interés público en México. En este sitio publica noticias, entrevistas, análisis y opinión.