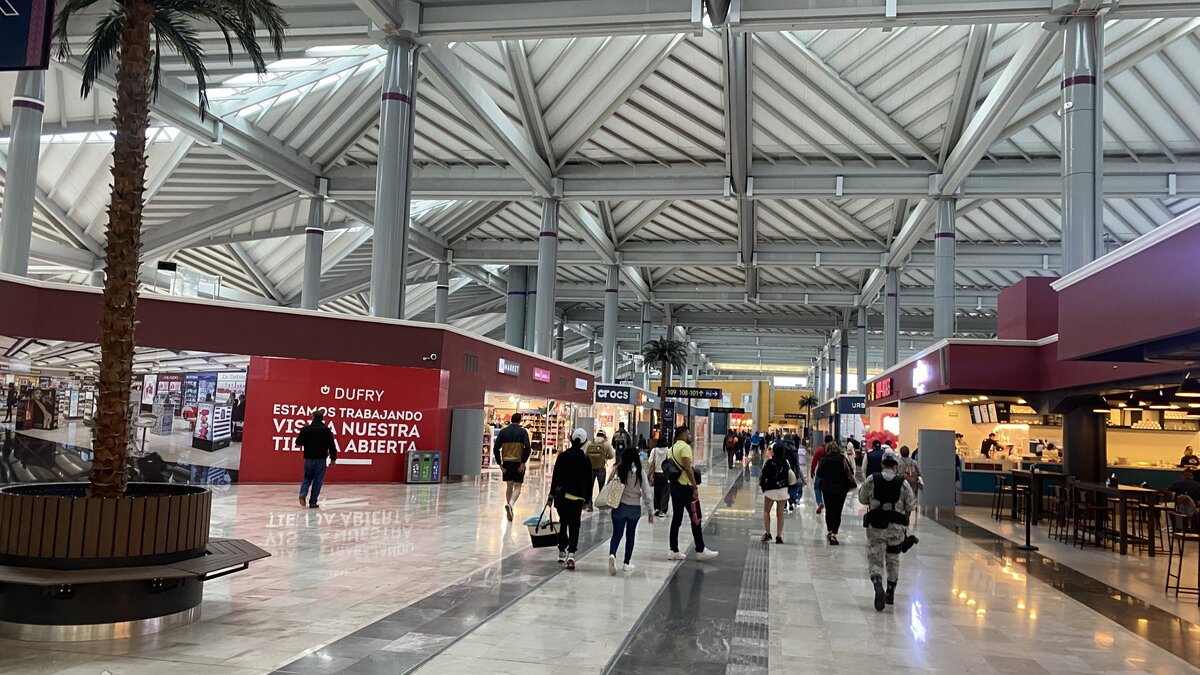
Archivo, 8 de septiembre de 2024. ProtoplasmaKid / Wikimedia Commons. Recorte bajo CC BY-SA 4.0.
Las 187 plazas del AIFA que el Gobierno federal autorizó durante 2025 no figuraban en el presupuesto original del Aeropuerto Internacional Felipe Ángeles, en el Estado de México. La empresa reportó que pagó 30.2% más de lo previsto en personal. Su explicación reúne dos gastos distintos: los nuevos puestos eventuales y obligaciones laborales con quienes ya trabajaban allí.
Qué explica el aeropuerto sobre las 187 plazas del AIFA
La cifra compara el dinero que la empresa pagó por servicios personales con el que tenía aprobado al comenzar el ejercicio. No compara dos años de nómina ni significa que cada trabajador haya recibido un aumento de 30.2%. El análisis del ejercicio presupuestario del aeropuerto atribuye el aumento a dos decisiones distintas, pero en su explicación de la variación no precisa cuánto costó cada una.
La primera fue cubrir obligaciones contractuales de trabajo correspondientes a las plazas permanentes. La segunda fue autorizar plazas eventuales de mando y operación. Que no estuvieran en el presupuesto inicial no equivale a que se pagaran sin autorización: el propio documento reporta una ampliación. Queda una pregunta de planeación: qué necesidades surgieron durante el año y cuáles ya podían preverse al formular el presupuesto.
El Presupuesto de Egresos de la Federación de 2025 contempla excepciones a la regla general sobre creación de plazas, entre ellas las que puede determinar Hacienda para entidades que operan aeropuertos. La pregunta verificable, entonces, no es si estaba prohibido contratar a alguien más: es con qué justificación se eligieron esos puestos, durante cuánto tiempo y a qué costo.
Las partidas que bajaron y el total que subió
El aeropuerto reportó pagos totales por 3 mil 230.2 millones de pesos, 6.8% por encima de la asignación original. No todos los rubros se movieron en esa dirección: el gasto corriente pagado quedó 21.9% por debajo de lo aprobado y el gasto de operación fue 24.3% menor que la previsión. Es posible, por tanto, que la nómina supere la estimación y que otras partidas cierren con menos recursos ejercidos.
La caída más pronunciada entre los conceptos descritos se dio en materiales y suministros: el gasto pagado fue 80.4% inferior al autorizado inicialmente. El operador lo atribuyó a ajustes en compras, una revisión del consumo y un mayor aprovechamiento de inventarios. En servicios generales reportó una disminución de 23.1%. La empresa sostiene que los ajustes no comprometieron la continuidad de sus actividades. Esa es la explicación institucional; la comparación de montos no mide por sí sola la calidad del servicio a los pasajeros.
Qué documentos permitirían comprobar la decisión
Para establecer el efecto de las nuevas plazas harían falta sus periodos de contratación, el costo por categoría y la distribución entre puestos de mando y operativos. Una plaza eventual autorizada no representa necesariamente un salario pagado durante doce meses. Sin ese desglose no es válido dividir el incremento total entre 187 y presentar el resultado como sueldo promedio.
El cuadro de honorarios de la misma Cuenta Pública registra cero contratos en 2025. No contradice la existencia de plazas eventuales: una plaza de duración limitada no es un contrato por honorarios. Tampoco el tabulador de sueldos del anexo responde por sí solo a la pregunta sobre el costo adicional: presenta remuneraciones por grupo de personal, no una cuenta separada para los 187 puestos.
Enrique Muñoz es periodista y editor de Enrique Muñoz News. Su trabajo se enfoca en la cobertura de Tamaulipas, la política nacional y los acontecimientos de interés público en México. En este sitio publica noticias, entrevistas, análisis y opinión.