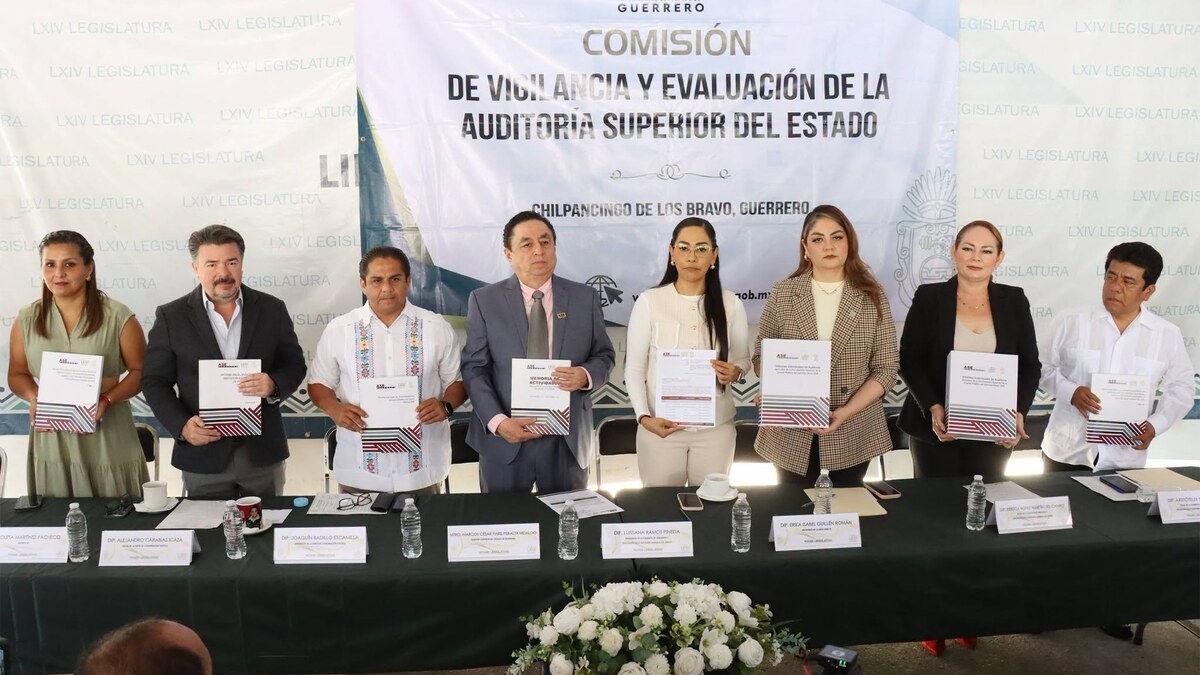
Entrega de informes de fiscalización en el Congreso de Guerrero, el 28 de octubre de 2026. Fotografía: Auditoría Superior del Estado de Guerrero. La imagen documenta el acto institucional, no una responsabilidad acreditada de sus participantes.
La cuenta pública de Guerrero enfrenta exigencias de mayor transparencia tras los reclamos de la diputada panista Irene Montiel sobre observaciones de 2024. La Auditoría Superior del Estado (ASE) entregó nuevos informes el 28 de octubre y advirtió, en declaraciones recogidas por la prensa local, que no toda observación implica daño al erario. Los alcances y montos definitivos requieren distinguir expedientes y etapas.
Cuenta pública de Guerrero: el reclamo de información
En Primer Plano publicó el 26 de octubre una entrevista fechada el día 22 en la que Montiel solicitó un desglose de mil 874 observaciones que describió como no solventadas. El universo mencionado por la legisladora abarca los poderes Ejecutivo, Legislativo y Judicial, además de paraestatales, fideicomisos y órganos autónomos: no corresponde exclusivamente al gobierno de Evelyn Salgado.
La diputada cuestionó que el dictamen legislativo resumiera resultados sin identificar suficientemente los entes no fiscalizados ni los casos de remuneraciones superiores a las de la gobernadora. Son señalamientos de una legisladora de oposición que deben contrastarse con los expedientes individuales, no una determinación penal.
Su exigencia pone sobre la mesa una obligación elemental de rendición de cuentas: explicar qué se observó, a qué institución corresponde y cuál fue su respuesta. Atribuir todo el universo al Ejecutivo morenista, sin ese desglose, sería incorrecto.
Qué aclaró la Auditoría y qué sigue pendiente
Desde Abajo informó el 28 de octubre que el auditor estatal explicó que las observaciones incluyen deficiencias administrativas y de control interno, además de asuntos con posibles efectos económicos. El funcionario rechazó equipararlas automáticamente con desvíos y señaló que todavía debía precisarse el monto definitivo y cuántas permanecían pendientes.
Ese reporte habla de más de mil 800 observaciones al Ejecutivo. No presenta exactamente el mismo universo que la cifra de mil 874 citada por Montiel. Esta diferencia impide sumar ambos números, tratarlos como equivalentes o atribuirlos a una sola dependencia.
Según la explicación del auditor recogida por ese medio, los entes cuentan con plazos para aportar documentación y las observaciones siguen distintas rutas según su relevancia. Una revisión administrativa no acredita por sí misma culpabilidad, y una posible consecuencia económica tampoco equivale a una sentencia firme.
La entrega oficial no resuelve por sí sola los cuestionamientos
El comunicado oficial de la ASE confirma que el 28 de octubre se entregaron 41 informes individuales del segundo bloque de la Cuenta Pública 2025. También se presentó un informe sobre la solventación de observaciones al cierre del tercer trimestre de 2026, recomendaciones del ejercicio 2024 e indicadores de fiscalización.
Se trata de documentos con ejercicios y objetos distintos. La entrega de informes de 2025 no demuestra que hayan quedado aclaradas todas las observaciones de 2024. La presidenta de la comisión de vigilancia, Luissana Ramos, planteó que el trabajo legislativo incluye dar seguimiento a la Auditoría y evaluar su desempeño, no solamente recibir documentos.
Por su parte, el Gobierno de Guerrero sostuvo en septiembre que no tuvo observaciones en la primera entrega federal de la Cuenta Pública 2025. Esa afirmación se refiere a la ASF, a otra entrega y a otro ejercicio; no constituye una respuesta específica a los reclamos sobre la revisión estatal de 2024. En las fuentes consultadas no se localizó una contestación puntual del Ejecutivo a ese desglose solicitado.
Como ocurre con las observaciones de gasto en Tecámac y la revisión de recursos en Tequila, el seguimiento debe centrarse en documentos, aclaraciones y resoluciones. El pendiente informativo es identificar el estado de cada observación, sin sustituir esa comprobación con acusaciones generales.
Enrique Muñoz es periodista y editor de Enrique Muñoz News. Su trabajo se enfoca en la cobertura de Tamaulipas, la política nacional y los acontecimientos de interés público en México. En este sitio publica noticias, entrevistas, análisis y opinión.